La profession comptable a longtemps traîné une image d’austérité, rythmée par la saisie manuelle de tickets de caisse, l’empilement de classeurs et les clôtures mensuelles anxiogènes. Cette vision appartient désormais au passé. Sous la pression de la volumétrie des données, de l’essor du travail hybride et de l’exigence d’un pilotage en temps réel, la direction financière vit une refonte technologique complète. Loin d’annihiler l’expertise humaine, l’intelligence artificielle et l’automatisation redéfinissent la frontière entre la corvée administrative et l’analyse stratégique à haute valeur ajoutée.
La fin de la corvée de saisie : OCR sémantique et réconciliation automatique
L’impact le plus spectaculaire de l’automatisation s’observe sur les premières étapes de la chaîne comptable. Pendant des décennies, un collaborateur comptable consacrait jusqu’à 60 % de son temps à retranscrire manuellement les mentions de factures fournisseurs : numéros de TVA intracommunautaire, montants hors taxe, dates d’échéance et codes de ventilation.
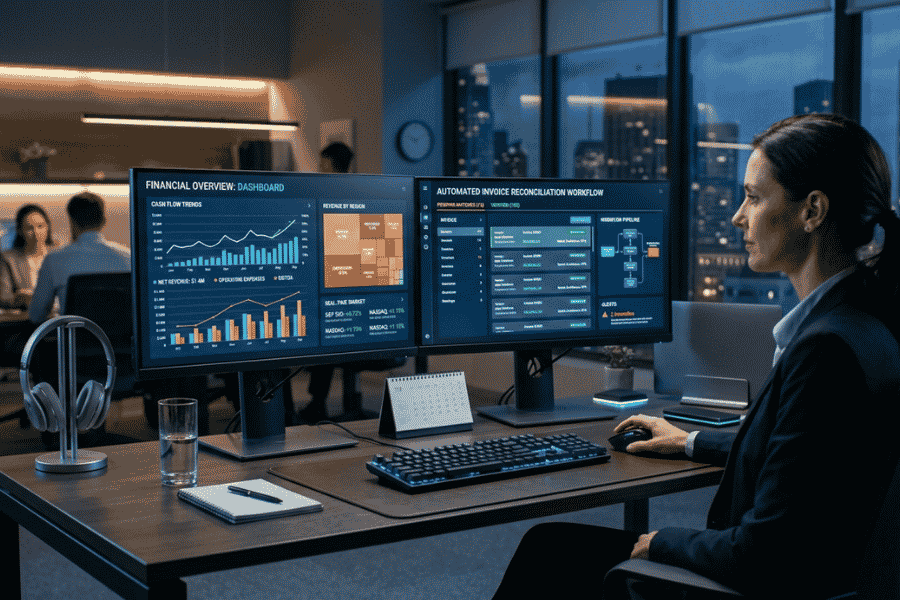
Aujourd’hui, l’association de l’OCR de nouvelle génération (Reconnaissance Optique de Caractères) et des modèles d’apprentissage automatique (Machine Learning) transforme ce goulot d’étranglement :
- Reconnaissance sémantique des documents : L’algorithme ne se contente plus de lire du texte, il comprend la typologie du document, identifie les anomalies de tarification et classe la facture dans le compte de charge approprié sans intervention humaine.
- Intégration native des formats électroniques : Avec le déploiement de normes comme Factur-X ou Peppol en Europe, les données voyagent directement sous forme de fichiers XML structurés d’un système ERP à l’autre.
- Rapprochement bancaire automatisé : Les flux bancaires récupérés en temps réel via des API sécurisées (DSP2) sont croisés instantanément avec les écritures d’achats et de ventes. Le système suggère ou valide automatiquement le lettrage de plus de 90 % des opérations courantes.
Cette automatisation des tâches de base élimine les erreurs de frappe, réduit le coût unitaire de traitement des factures et raccourcit les délais de clôture (fast close) de plusieurs semaines à quelques heures.
De la comptabilité d’enregistrement au CFO externalisé
En libérant les professionnels des tâches répétitives, la technologie déplace le centre de gravité de la direction financière. Le comptable d’hier, focalisé sur la conformité rétrospective, laisse la place à un partenaire stratégique tourné vers l’avenir.
Pour de nombreuses PME et scale-up en pleine croissance, recruter un directeur financier expérimenté à temps plein représente un investissement hors de portée. L’automatisation résout cette équation en ouvrant la voie au CFO externalisé (ou fractional CFO).
Connecté aux outils de gestion de l’entreprise, ce profil hybride s’appuie sur des données actualisées en continu pour :
- Piloter la trésorerie au jour le jour : Remplacer le tableur Excel manuel par des prévisions de trésorerie roulantes (rolling forecasts), calculées selon les rythmes réels d’encaissement et de décaissement.
- Conduire des simulations dynamiques : Modéliser instantanément l’impact financier d’un recrutement, d’une augmentation des coûts de matières premières ou d’un retard de paiement client.
- Optimiser le besoin en fonds de roulement (BFR) : Repérer les clients dont le délai moyen de paiement se dégrade avant que leur situation ne mette en péril la liquidité de l’entreprise.
L’impératif de l’expertise humaine face à l’illusion algorithmique
Face aux prouesses des logiciels financiers, certains dirigeants commettent l’erreur de croire que l’intelligence artificielle peut remplacer totalement l’intervention humaine. C’est une méprise dangereuse.
Un algorithme n’a pas de statut juridique. Il n’endosse aucune responsabilité civile ou pénale en cas de redressement fiscal, d’erreur dans l’évaluation des stocks ou de manquement aux règles de la gouvernance d’entreprise. De plus, la machine se heurte rapidement à des zones d’appréciation subjective qui nécessitent un jugement professionnel certifié :
- Faut-il provisionner une créance douteuse liée à un litige commercial en cours ?
- Quel traitement comptable appliquer à une émission de bons de souscription de parts de créateur d’entreprise (BSPCE) ou d’actions gratuites ?
- La dépréciation d’un actif incorporel reflète-t-elle la juste valeur économique du marché ?
Pour cette raison, les dirigeants modernes exigent aujourd’hui de leur expert-comptable au Luxembourg une approche technologique hybride : une automatisation poussée des flux couplée à une validation humaine certifiée. Cette double compétence garantit à la fois une réactivité opérationnelle totale et une sécurité juridique absolue face aux administrations et aux commissaires aux comptes.
Sécurité des données financières et Piste d’Audit Fiable
La dématérialisation financière soulève des enjeux critiques de cybersécurité. Les pièces comptables contiennent des données stratégiques : marges commerciales, identité des clients, coordonnées bancaires et salaires des collaborateurs.
L’adoption d’outils cloud impose de vérifier scrupuleusement la localisation des serveurs, la conformité au Règlement Général sur la Protection des Données (RGPD) et les protocoles de chiffrement. Par ailleurs, les administrations fiscales exigent la documentation d’une Piste d’Audit Fiable (PAF). L’entreprise doit être en mesure de prouver l’authenticité de l’origine, l’intégrité du contenu et la lisibilité de chaque facture, de sa réception jusqu’à son archivage sécurisé.
L’intelligence artificielle n’a pas tué la comptabilité : elle l’a débarrassée de sa gangue technique pour en révéler la dimension stratégique. En automatisant la saisie pour mieux se concentrer sur l’interprétation des données, les directions financières modernes transforment un centre de coût administratif en un puissant moteur de décision économique.