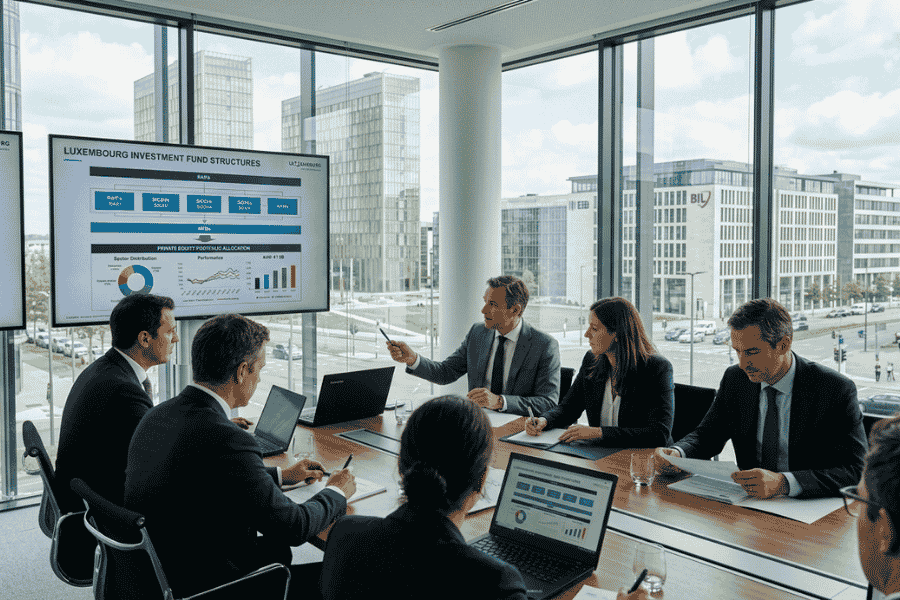
Avec plus de 5 000 milliards d’euros d’actifs nets sous gestion, le Grand-Duché de Luxembourg s’affirme comme le premier centre de fonds d’investissement en Europe et le deuxième à l’échelle mondiale derrière les États-Unis. Si la notoriété historique de la place s’est construite sur les fonds UCITS grand public, l’élan contemporain est porté par les actifs non cotés et alternatifs : Private Equity, Venture Capital, dette privée, infrastructures et Real Estate. Pour les gestionnaires de fonds, les investisseurs institutionnels et les scale-up en quête de capitaux, le choix du véhicule de structuration et la rigueur de sa gestion comptable déterminent directement la rentabilité nette et la fluidité des levées de fonds.
Pourquoi le Luxembourg domine le marché des fonds d’investissement alternatifs
L’attractivité du Grand-Duché dans l’industrie financière internationale repose sur une combinaison d’atouts uniques :
- Un passeport européen direct : Grâce à la directive européenne AIFMD (Alternative Investment Fund Managers Directive), un fonds structuré au Luxembourg peut être commercialisé sans obstacle réglementaire auprès des investisseurs professionnels des 27 pays de l’Union européenne.
- Une boîte à outils juridique évolutive : Le législateur luxembourgeois fait évoluer son droit des sociétés pour répondre aux innovations du marché du capital-risque et des actifs alternatifs.
- Un écosystème d’experts ultra-spécialisés : Banques dépositaires de premier plan, auditeurs assermentés, gestionnaires de fonds agréés (AIFM) et professionnels du chiffre forment un tissu opérationnel dense et hautement qualifié.
La palette des véhicules de structuration : SCSp, RAIF et synergies SOPARFI
Le succès d’un tour de table dépend de la capacité du gestionnaire à proposer un véhicule d’accueil sur mesure, aligné sur les attentes des souscripteurs internationaux.
1. La Société en Commandite Spéciale (SCSp) : l’étendard de la flexibilité anglo-saxonne
Inspirée des Limited Partnerships de droit anglo-saxon ou des îles anglo-normandes, la SCSp a transformé l’ingénierie luxembourgeoise depuis son introduction :
- Absence de personnalité morale : Les associés bénéficient d’une totale transparence fiscale (l’entité n’est soumise ni à l’impôt sur le revenu des collectivités, ni à l’impôt sur la fortune sous réserve du respect des critères de qualification).
- Séparation stricte des rôles : L’associé commandité (General Partner – GP) gère la structure avec une responsabilité illimitée, tandis que les associés commanditaires (Limited Partners – LPs) apportent les capitaux avec une responsabilité strictement cantonnée à leur engagement.
- Liberté contractuelle maximale : Les modalités d’appels de fonds (capital calls), la cascade de distribution des profits (waterfall), le calcul du carried interest et les droits de sortie s’organisent librement dans le contrat social (LPA), sans carcan statutaire rigide.
2. Le Fonds d’Investissement Alternatif Réservé (RAIF / FIAR) : la célérité opérationnelle
Créé pour les investisseurs avertis, le RAIF conjugue la flexibilité des structures de type SIF ou SICAR sans requérir l’autorisation préalable directe du régulateur (la CSSF) :
- Mise sur le marché accélérée (time-to-market) : Le fonds peut être lancé en quelques semaines, la supervision s’opérant de manière indirecte via un gestionnaire de fonds d’investissement alternatif agréé (AIFM externe).
- Compartiments multiples : Possibilité de créer une structure ombrelle avec plusieurs compartiments distincts, chacun adoptant sa propre politique d’investissement (par exemple, un compartiment Tech Growth et un compartiment Dette Privée) avec étanchéité absolue des actifs et des passifs.
3. L’interconnexion incontournable avec les holdings SOPARFI
Un fonds d’investissement alternatif n’acquiert que très rarement ses cibles opérationnelles en direct. Il interpose généralement des sociétés de participations financières (SOPARFI) sous forme de SARL ou de SA. Cette organisation protège le fonds principal contre les litiges opérationnels, permet de bénéficier du réseau de conventions fiscales bilatérales et optimise la fiscalité des cessions ultérieures (exit).
Les défis comptables et financiers des structures d’investissement
Gérer un véhicule d’investissement alternatif ou une galaxie de holdings associées requiert une rigueur méthodologique sans faille. Les enjeux comptables diffèrent profondément de ceux d’une entreprise commerciale classique :
- Le calcul de la Valeur Nette d’Inventaire (VNI / NAV) : Déterminer la valeur liquidative périodique (mensuelle, trimestrielle ou annuelle) d’un fonds implique d’évaluer des participations non cotées selon les lignes directrices internationales de l’IPEV (International Private Equity and Venture Capital Valuation Guidelines).
- Le suivi des appels de fonds et des distributions : Traitement des flux de tirage de capitaux (drawdowns), gestion des égalisations entre investisseurs entrant à des closings successifs, calcul précis du taux de rendement interne (TRI / IRR) et de la rentabilité hurdle.
- L’application des normes comptables LuxGAAP et IFRS : Choix entre la comptabilisation à la valeur historique ou la valorisation à la juste valeur (fair value), déterminante pour la consolidation des comptes de groupes pan-européens.
L’expertise comptable au cœur de la gouvernance et de la conformité
Dans un environnement où les exigences de conformité se sont renforcées (règles anti-blanchiment AML/CFT, déclarations des bénéficiaires effectifs RBE, directive DAC6, déclarations FATCA/CRS), l’improvisation n’a aucune place. Les investisseurs institutionnels comme les commissaires aux comptes mandatés pour certifier les bilans exigent une traçabilité intégrale des écritures et des flux monétaires.
Pour piloter l’administration financière de ces véhicules, sécuriser la tenue des grands livres et préparer des états financiers conformes aux standards internationaux, s’appuyer sur un fiduciaire au Luxembourg disposant d’un savoir-faire reconnu dans l’ingénierie des fonds et des holdings s’avère stratégique. Ce partenaire technique garantit le respect scrupuleux des échéances fiscales, la justesse du reporting investisseurs et la crédibilité de la structure auprès des régulateurs.
Substance économique et pérennité opérationnelle
La solidité juridique d’une architecture d’investissement luxembourgeoise dépend de sa substance locale. Les réunions effectives des organes de direction, la documentation des décisions d’investissement sur le territoire luxembourgeois et l’implication de professionnels résidents qualifiés constituent les garanties indispensables contre toute remise en cause de la résidence fiscale par des administrations étrangères.
Allier une structuration sur mesure via les véhicules modernes (SCSp, RAIF, SOPARFI) à une rigueur comptable et réglementaire de haut niveau représente la formule gagnante pour tout promoteur de fonds d’investissement ambitieux. Le Grand-Duché offre le terrain idéal pour transformer cette vision financière en performance durable.